Transferências dentro do Brasil caem na hora, mas com dinheiro vindo do exterior a história é outra. Por isso a dúvida mais comum de quem recebe de clientes de fora é: quanto tempo leva para o dinheiro cair na conta?
A resposta depende dos bancos envolvidos, da moeda e de uma etapa que só existe no Brasil, o fechamento do câmbio. Neste artigo você entende cada passo, o que costuma atrasar o crédito e como evitar esperas desnecessárias.
Transferência internacional: etapas, prazos e custos
Como funciona uma transferência internacional?
Uma transferência internacional passa por uma cadeia de bancos e, quase sempre, por uma conversão de moeda. Cada etapa tem seu próprio prazo, e é a soma delas que define quando o dinheiro chega.
1. Envio pelo pagador
Quem envia precisa dos seus dados completos:
Nome completo e endereço do beneficiário.
Nome, endereço e país do banco que vai receber.
Número da conta, e o IBAN quando o banco brasileiro informar um.
Código de identificação do banco, como o SWIFT/BIC, ou o routing number no caso de contas nos Estados Unidos.
O motivo do pagamento, que no Brasil vai definir a natureza da operação de câmbio.
2. Comunicação entre os bancos
O banco de origem envia a ordem pela rede SWIFT, que identifica cada instituição e garante que o dinheiro siga para o banco certo.
Quando os dois bancos não têm relação direta, o dinheiro passa por um ou mais bancos intermediários. Cada um deles pode acrescentar tempo e cobrar uma tarifa, que às vezes é descontada do valor enviado.
4. Fechamento do câmbio no Brasil
Aqui está a etapa que mais surpreende quem recebe pela primeira vez. Quando a ordem chega a um banco brasileiro em moeda estrangeira, ela não cai direto na conta. O banco precisa fechar um contrato de câmbio, que registra quem enviou, quem recebe, os valores em moeda estrangeira e em reais, a cotação aplicada e a natureza da operação, por exemplo, pagamento por serviços prestados ao exterior.
Dependendo da natureza informada, o banco pode pedir documentos, como contrato ou fatura do serviço. A operação também é registrada no Banco Central.
5. Crédito na conta
Com o câmbio fechado, o valor convertido em reais é creditado na conta do beneficiário e a transferência é concluída.
Quanto tempo demora uma transferência internacional?
Pela rede SWIFT, o envio leva normalmente de 1 a 5 dias úteis. No Brasil, é preciso somar o tempo de fechamento do câmbio. O Santander, por exemplo, informa um prazo de até 48 horas úteis para fechar uma ordem recebida do exterior, com crédito imediato após o fechamento quando não há documentação exigida. Cada banco tem sua política, então vale consultar a do seu.
Também pesam a quantidade de bancos intermediários, o país de origem, o valor e o dia da semana em que a ordem foi enviada.
Por que a minha transferência internacional não caiu?
Câmbio não fechado. Muitos bancos aguardam o beneficiário confirmar a natureza da operação ou enviar documentos. Enquanto isso não acontece, o dinheiro fica parado. Vale entrar no app ou falar com o banco assim que o pagador avisar que enviou.
Dados incorretos ou incompletos. Qualquer divergência no nome, na conta ou no código SWIFT exige correção e pode até fazer o valor voltar ao remetente.
Análise de segurança. Bancos fazem verificações preventivas, principalmente em valores altos ou na primeira operação de um cliente, o que pode somar dias ao processo.
Horário e dias não úteis. Ordens enviadas fora do horário bancário, em fins de semana ou em feriados no Brasil ou no país de origem só são processadas no dia útil seguinte.
Quando vários desses fatores se somam, uma transferência pode levar uma semana ou mais.
Quais custos uma transferência internacional tem?
O custo total costuma juntar várias partes, e nem todas aparecem de forma clara:
Tarifa do banco que envia.
Tarifas dos bancos intermediários, muitas vezes descontadas do valor.
Tarifa do banco que recebe.
A diferença entre a cotação aplicada na conversão e a cotação comercial.
Os bancos brasileiros publicam suas tabelas de tarifas no site, inclusive para recebimentos do exterior. Antes de passar seus dados a um cliente, compare o valor que o cliente enviou com o valor que efetivamente caiu na sua conta: essa diferença é o custo real da operação.
Se o cliente está nos Estados Unidos, também vale entender a diferença entre ACH e wire transfer, porque os prazos e os custos dos dois métodos são bem diferentes.
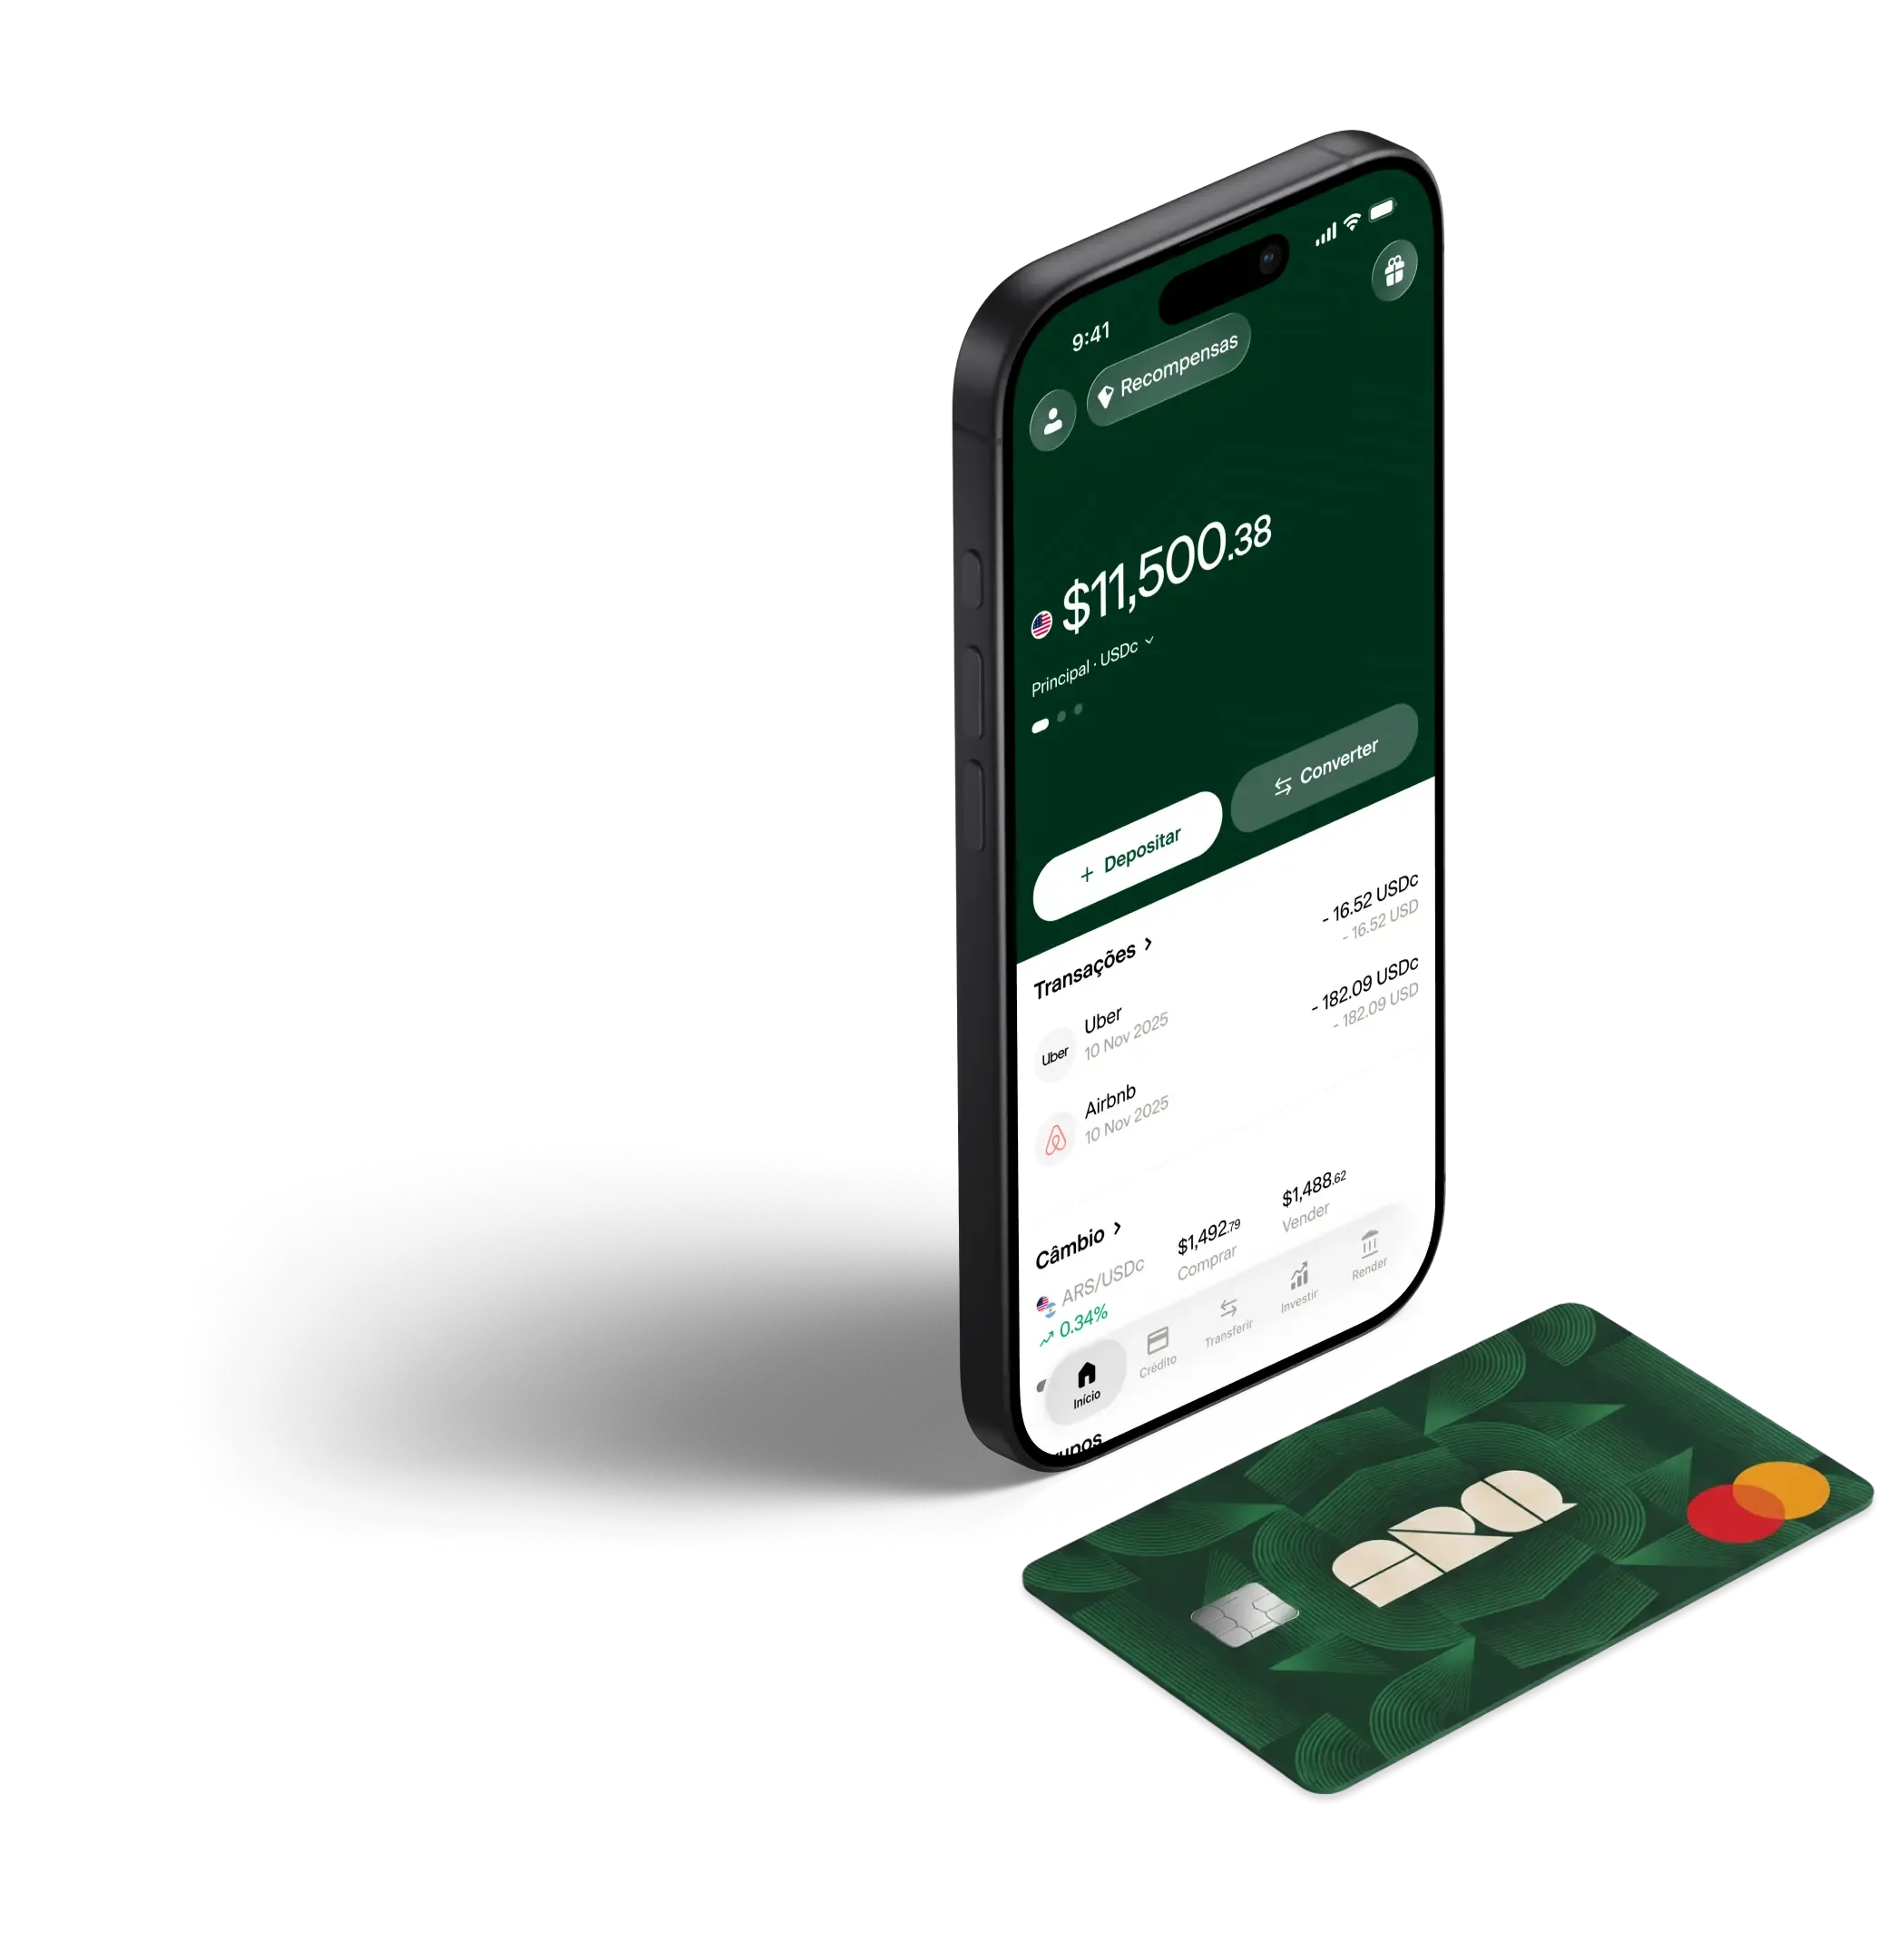
Com a ARQ, você recebe pagamentos dos Estados Unidos e da Europa com seus próprios dados de conta, pelas taxas reais do mercado e sem taxas ocultas. Os valores ficam em dólares digitais (USDc) ou euros digitais (EURc), e você decide quando converter para reais.
Pelo app, você também faz e recebe Pix, o que facilita movimentar o dinheiro no Brasil depois da conversão.
Perguntas frequentes
Transferência internacional cai no fim de semana?
Normalmente não. A rede SWIFT e o fechamento de câmbio seguem os dias úteis bancários, então uma ordem enviada na sexta à noite ou no sábado costuma ser processada só na segunda-feira, ou no dia útil seguinte se houver feriado.
O que é a natureza da operação no câmbio?
É a classificação do motivo do pagamento, como serviços prestados, salário, doação ou investimento. Ela fica registrada no contrato de câmbio e define quais documentos o banco pode pedir.
Por que o valor que caiu é menor do que o cliente enviou?
Porque as tarifas dos bancos intermediários e do banco que recebe costumam ser descontadas do valor, e a conversão aplica uma cotação diferente da comercial. Somadas, essas diferenças podem reduzir bastante o valor final.